このところ、相場の調子が悪いですね。気絶投資法が最強ですが、久しぶりに資産をチェックしましょう。

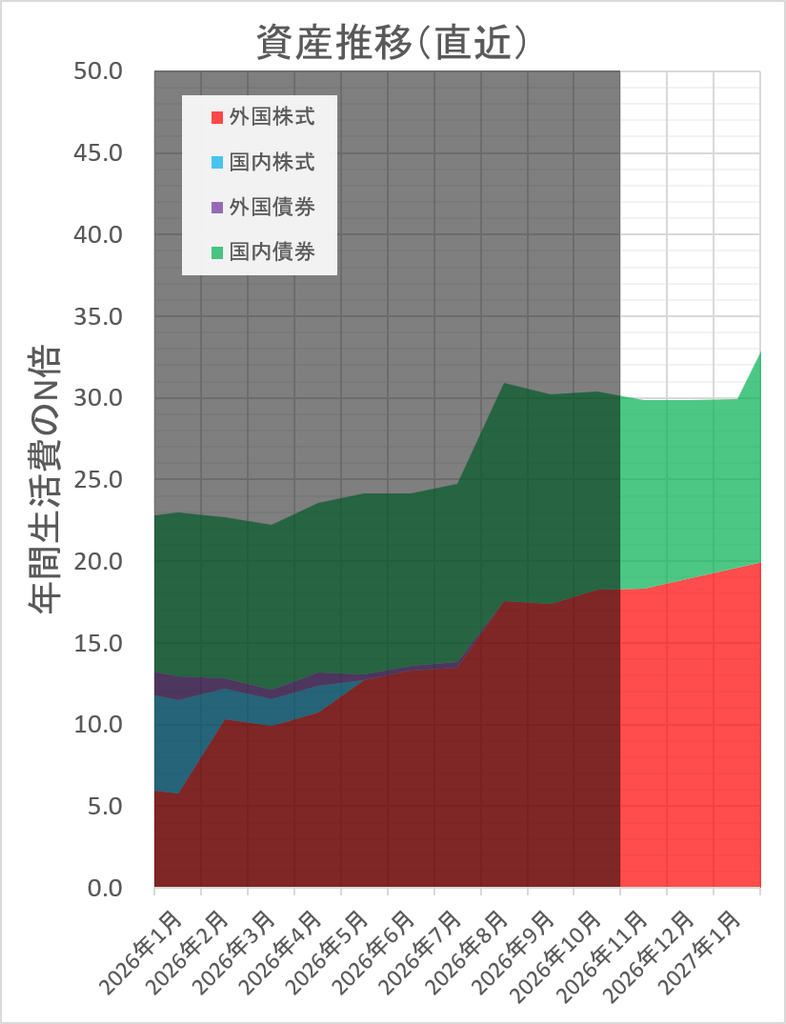
直近の資産推移
縦軸が想定する生活費の何倍かという指標です。25を超えていれば4%ルールが成立するというわけです。網掛けが過去で、それ以降は想定値です。
8月あたりで大きく伸びているのは、教育費を別建てする意味があまりないと感じてきたので、一括管理にしただけです。ただ、相場としても8月あたりがピークでした。
そこからの低迷は皆さんご存じの通りです。ですが、思ったほど減っていないです。
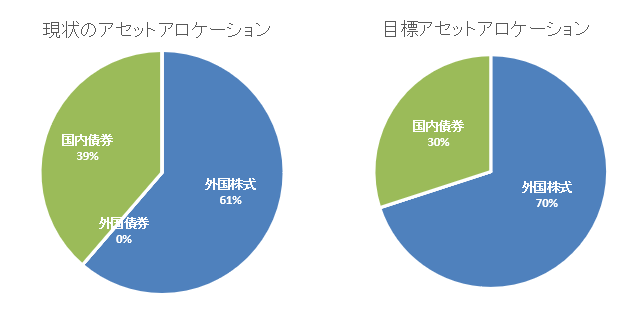
アセットアロケーション
前回、6:4にすると書いていた気もしますが。7:3が目標のアセットアロケーションです。徐々にNISAへ投入して、7:3へシフトしています。
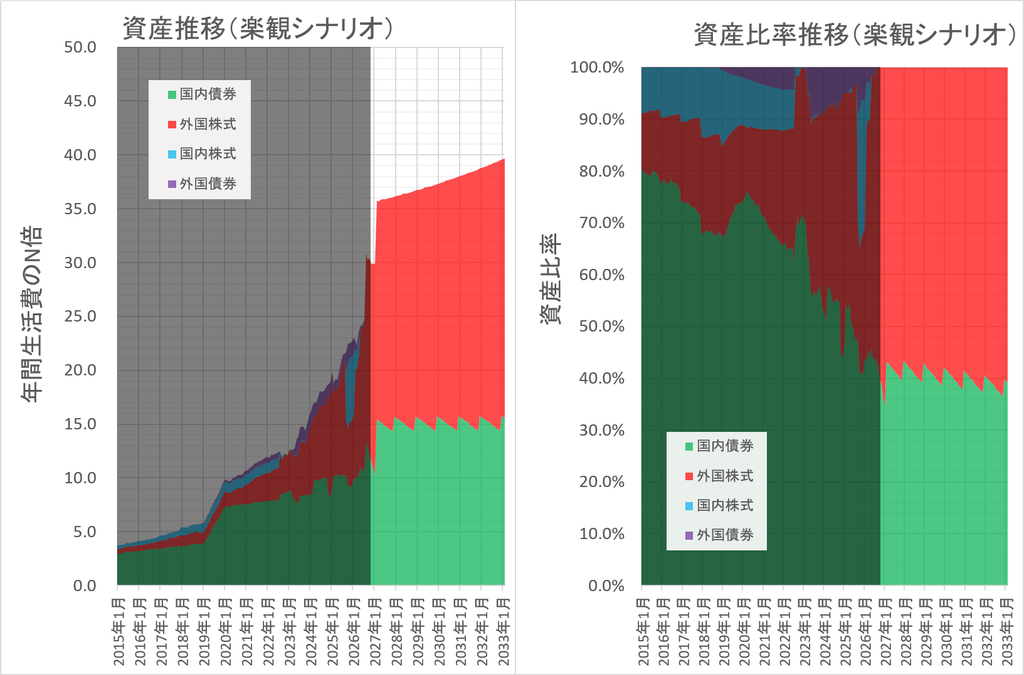
楽観シナリオでの見通し
過去の利回りを想定して引いた楽観シナリオの資産推移です。想定通りに行きそうなら、基本生活費を上げようかな。
右側は資産比率です。現金含む国内債券を30~40%でリバランスする感じになります。10年くらいは国内債券クラスで保てるので、リーマンショックなら耐えられるはずです。資産上は・・・。
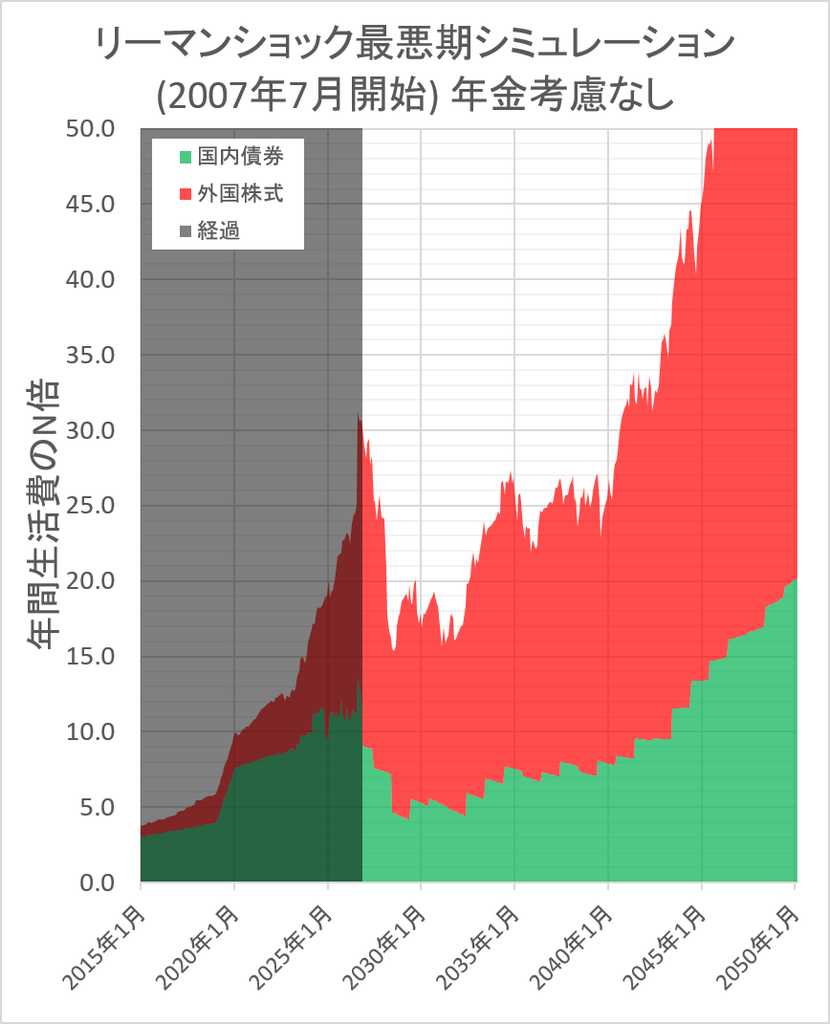
リーマンショック最悪期シミュレーション
2007年7月にリタイアしていたら、資産が一番減っていたはずです。その相場での資産額をシミュレーションしています。正直半減することに耐えられるか微妙な気はします。ただし、50歳以降でのリタイアは年金も考慮できるので、そのあたりが精神安定剤になると思います。
資産騰落率
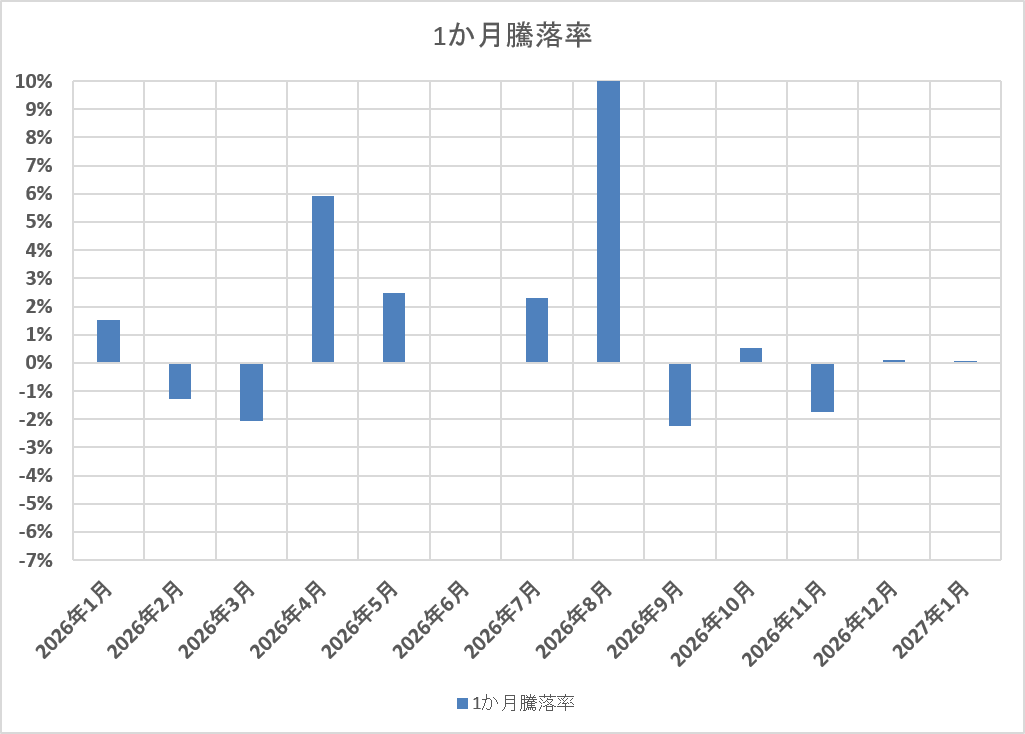
8月は組み換えの異常値なので無視して、9月と11月の下げが大きめです。リーマンショック時も「持ちこたえるかな~」みたいな雰囲気を見せつつ崩れていったので、リスク比率を下げておくのが良いのでしょうね。
相場が読めない前提での防御として、6:4は妥当なところだと思います。カウチポテトでもいい。
働いて定期収入があるひとは、積立設定だけして口座を忘れるのが一番です。何年かして「あー、途中下げてたんだな~」と見返すくらいが丁度よいです。
FIREしているオジサン?ピクピクしながら死亡しててください。(´_ゝ`)ヨケイナコト スルナ
おわり
暴落するぞとずっと言ってれば当たるわけですが、タイミング投資の才能がないと自認するならアセットアロケーションを維持するしかないね。
それでは!(´ー`)ノシ

